オルカン一本で新NISAはいいのか?一択は暴落の危険、は本当か。知恵袋やなんJでの意見も
●新NISAはオルカン一本で本当に大丈夫?「一択は危険」と言われる理由と暴落リスクの真実
新NISAで「オルカン(eMAXIS Slim全世界株式)一本」を選ぶのは、決して無謀な選択ではありません。
むしろ、世界約50か国・約2,400銘柄以上に分散でき、自分で比率を管理する手間も少ないため、長期の積立投資としては非常に合理的な方法の一つです。
ただし、「全世界に投資しているから安全」「暴落しても平気」という意味ではありません。
オルカンは株式100%の投資信託であり、米国株の比率が約6割を占めるため、米国市場や世界経済が大きく悪化すれば、資産評価額は相当な下落をします。
ここでは、「オルカン一本は危険なのか?」という議論を、知恵袋やなんJなどでよく見られる意見も踏まえながら整理します。
結論を先に言えば、オルカン一本は「危険だから避けるべき」ではなく、「株式100%のリスクを理解した上で、長期で持ち続けられる人向けの戦略」です。
FXが初めての人は、
FXなら無料でお試し!
・オルカン一本が支持される理由
オルカンが連動を目指すのは、MSCIオール・カントリー・ワールド・インデックス(MSCI ACWI)です。
この指数は先進国23か国・新興国24か国を対象とし、世界の投資可能な株式市場のおよそ85%をカバーします。
つまり、オルカン一本を持っていれば、日本、米国、欧州、中国、インドなど、世界の主要株式市場にまとめて投資していることになります。
個別銘柄を選ばず、国やセクターの将来を予想せず、世界経済全体の成長に投資できるのが最大の魅力です。
また、オルカンは時価総額加重型の指数に連動します。これは、ある国や企業が成長して時価総額が拡大すれば、その国や企業の組み入れ比率が自動的に上がる仕組みです。
将来インドやその他の新興国が大きく成長すれば、投資家が自ら売買して比率を調整しなくても、オルカンの中身は自動的に変化していきます。
新NISAで長期積立をする人の多くにとって、次の点がオルカン一本の強みになります。
//銘柄選びやリバランスの手間がほぼ不要
//世界全体に分散でき、特定国だけを選ぶリスクを減らしやすい
//低コストのインデックスファンドとして長期積立に向く
//「米国だけでいいのか」「日本株も持つべきか」といった判断を毎回しなくてよい
//積立を続けることに集中できる
投資で成果を分けやすいのは、実は「どの銘柄を選んだか」よりも、「暴落時にも積立をやめずに続けられたか」という側面が大きいとされます。
過去5年のシミュレーションでは、オルカン単独、S&P500単独、両方を半分ずつ保有した場合で大きな差は出にくく、途中で続けられるかどうかが重要だと指摘されています。
・「一択は危険」と言われる本当の理由
一方で、「オルカン一本は危険」という意見にも根拠があります。最大の理由は、オルカンが見かけ以上に米国株に偏っていることです。
MSCI ACWIの国別比率は、2026年2月時点で米国が61.63%、日本が5.39%、英国3.45%、カナダ3.13%、中国2.87%などとなっています。
2026年7月末時点のデータでも、米国は約62.8%、日本は4.9%とされています。
つまり、オルカンは「世界47か国に均等分散したファンド」ではなく、実質的には米国株が約6割の世界株式ファンドです。
ここから生まれるのが「米国集中リスク」です。米国株が大きく下落すれば、オルカンも大きな影響を受けます。
さらに、S&P500とオルカンを半分ずつ持っても、どちらも株式資産であり、しかも米国株が中心のため、分散効果は想像より小さくなります。
たとえば、オルカンを50%、S&P500を50%保有した場合、単純計算ではポートフォリオ全体の米国比率は約80%になります。
オルカン自体がすでに米国を約6割含んでいるためです。 「分散しているつもり」が、実際には米国株への集中を強めている可能性があるのです。
また、オルカンは株式のみで構成されています。
債券や現金、不動産、金などの値動きが異なる資産を含まないため、世界的な株安が起きたときには、資産全体が大きく目減りする可能性があります。
為替リスクも無視できません。オルカンの多くは為替ヘッジなしで運用されており、日本の投資家は最終的に円建てで資産を評価します。
円高が進めば、海外株式の値上がり分が相殺されたり、評価額が下がったりする局面があり得ます。
つまり、「オルカン一本は危険」という主張の正確な意味は、次のようになります。
//世界全体に投資しているが、米国への依存度が高い
//株式100%なので、暴落時の下落幅は大きい
//為替変動によって円建て評価額が大きく動く
//S&P500との組み合わせは、思ったほど分散になっていない
//短期で使うお金や、下落に耐えられない資金には不向き
・暴落リスクの真実:下落は「異常」ではなく「前提」
オルカン一本で最も重要なのは、「暴落は起こる前提で設計する」という考え方です。
株式投資では、景気後退、金融引き締め、地政学リスク、金利上昇、為替急変などによって、市場が大きく下落する局面が必ず訪れます。
オルカンは分散されていますが、株式資産である以上、世界同時株安からは逃れられません。
特に注意したいのは、オルカンの場合、米国株の下落が全体の評価額を大きく左右する点です。
米国株が30〜40%下落するような局面では、オルカンも大きく下がる可能性があります。
為替の影響も加わるため、円建てでの下落幅はさらに大きく見えることもあります。
ここで大事なのは、「暴落が来たらオルカン一本は間違いだった」と結論づけないことです。
株式インデックス投資では、下落はリスクの現れであり、同時に長期積立をしている人にとっては、同じ金額でより多くの口数を買える局面にもなります。
問題になるのは、暴落そのものよりも、次のような行動です。
//評価損が広がった途端に積立を止める
//安値圏で売却して損失を確定する
//「次は別のファンドにすればよかった」と頻繁に乗り換える
//生活資金や近い将来使うお金まで投資に回す
//レバレッジや個別株で損失を取り戻そうとする
過去の実績が良かったからといって、今後も同じ結果が続く保証はありません。
「過去がうまくいったから未来もそうなる」という帰納法には限界がある、という指摘もあります。
オルカン一本を選ぶなら、「過去の成績が良いから」ではなく、「世界経済の長期成長に投資し、暴落にも耐える」という理由で選ぶべきです。
●知恵袋・なんJのリアルな本音!オルカン民vsS&P500・インド株派の口コミ・評判まとめ
投資コミュニティでは、「オルカン一本でいいのか」「S&P500の方が強いのでは」「インド株を足すべきでは」という議論が絶えません。
ここでは、知恵袋やなんJ系の投稿でよく見られる考え方を、極端な断定を避けながら整理します。
・オルカン民の主な意見
オルカン派の中心的な主張は、「迷う時間を減らし、世界全体に長期投資したい」というものです。
ネット上では、「銘柄選びで何か月も悩むこと自体が機会損失」「どちらを選んでも長期なら勝率は高い」「途中で投げ出しにくいのはオルカン」といった意見が支持されやすいとされます。
オルカンは米国だけでなく、欧州、日本、新興国も含むため、「米国一強が続くとは限らない」という考え方にも合います。
また、「将来インドが成長しても、オルカンを持っていれば自動的に比率が上がる」という点もオルカン派の強い根拠です。
時価総額加重型の指数は、成長した国や企業の比重を自動的に引き上げるため、投資家が先回りして「次の勝者」を当てる必要がありません。
よくあるオルカン民の言い回しを要約すると、次のようになります。
//「世界経済全体に投資したいならオルカンで十分」
//「米国と非米国の比率を自分でいじるより、自動で任せたい」
//「S&P500を足すと米国集中が強まるだけ」
//「長期積立なら、シンプルに続けられることが一番大事」
//「暴落は想定内。むしろ積立チャンス」
・S&P500派の主な意見
S&P500派は、「過去の成長力や企業の質を考えると、米国株中心でいい」という立場です。知恵袋でも、「S&P500一本が最終結論」といった回答が見られます。
この派閥の主張は、単に「過去のリターンが高かったから」というだけではありません。
米国には世界的な企業が多く、技術革新や利益成長の中心になりやすい、という見方があります。
米国株の成長をよりダイレクトに取りたい人にとって、S&P500はわかりやすい選択肢です。
ただし、S&P500一本には明確な注意点があります。それは、投資先が米国株式100%であることです。
オルカンなら非米国株も約4割含まれますが、S&P500にはそのクッションがありません。
S&P500派の主な意見を要約すると、次のようになります。
//「米国企業の競争力と成長性に賭けたい」
//「世界全体より、米国の大型株に集中したい」
//「オルカンは米国が約6割なら、最初からS&P500でいい」
//「長期なら米国株中心で問題ない」
//「ただし、米国株安には敏感になる必要がある」
・インド株派・新興国派の主な意見
インド株派は、「将来の人口動態や経済成長を考えると、インドの比率が低すぎる」という不満を持つことが多いです。
オルカンにおけるインドの比率は数%程度にとどまるため、「インドの成長を大きく取りたいなら、別途インド株ファンドを持つべきだ」という考え方です。
また、「オルカン+TOPIX+インド株」という構成に落ち着いたという投資家もいます。
これは、世界全体、日本株、成長期待の高い新興国という三つの役割を分けようとする考え方です。
ただし、ここには注意が必要です。インド株は成長期待が高い一方で、評価水準が高くなりやすく、為替や政治・規制の影響も受けます。
「将来インドが成長する」ことと、「インド株に今から集中投資して儲かる」ことは別の話です。
インド株派・新興国派の主な意見は、次のように整理できます。
//「インドは人口ボーナスと経済成長の期待が大きい」
//「オルカンだけではインドの比率が低すぎる」
//「将来の成長市場を先取りしたい」
//「ただし、新興国は変動が大きく、長期視点が必須」
//「オルカンをベースに、インド株はサテライト程度にする人が多い」
・オルカン+S&P500の「両方持ち」は本当に分散になるのか
知恵袋やなんJでは、「迷うならオルカンとS&P500を半分ずつ」という意見もよく見られます。
確かに心理的な安心感は得やすいですが、分散効果という点では注意が必要です。
オルカンは約6割が米国株、S&P500は100%米国株です。両方を半分ずつ持つと、ポートフォリオ全体の米国比率は約80%になります。
さらに、両者とも株式資産であり、米国市場が下落すると連動して下がりやすいという指摘もあります。
つまり、「オルカン+S&P500」は、リスクを分散するというより、米国株への集中度を高める構成になりやすいのです。
もちろん、それが間違いだとは限りません。米国株の成長力を重視し、そのリスクを理解しているなら、選択肢の一つです。
ただし、「オルカンとS&P500を持っているから分散できている」と誤解するのは危険です。
・コミュニティ意見から見える共通点
意見は分かれますが、経験者ほど共通して言うのは、次の点です。
//商品選びよりも、長期で続けられるかが重要
//暴落時の行動が成果を大きく左右する
//自分のリスク許容度に合っていなければ、どの銘柄でも長続きしない
//「分散しているつもり」の中身を理解することが大切
//短期の値動きで判断しない
つまり、オルカン派、S&P500派、インド株派のどれを選ぶにしても、最終的な分水嶺は「その構成で、暴落時にも投げ出さずに持ち続けられるか」です。
●暴落が来ても焦らない!オルカン一本派が取るべき「正しいリスク管理」と出口戦略
オルカン一本で新NISAを運用するなら、必要なのは「もっと分散すれば安心」という発想だけではありません。
大切なのは、自分の人生設計、資金の使う時期、そして暴落時の行動ルールを先に決めておくことです。
・リスク管理の基本:投資期間と資金の分離
最初に確認すべきは、「いつ使うお金か」という点です。
10年以上先の資産形成、老後資金、子どもの進学資金など、すぐに使わないお金であれば、オルカン中心の株式投資は選択肢になります。
一方、数年以内に使う予定のある資金、生活防衛資金、急な出費に備えるお金をオルカンに入れるのは危険です。
株式は短期的には大きく下がる可能性があります。
たとえ長期的には回復する見込みがあっても、使う直前に暴落が起これば、損失のまま売却せざるを得なくなるからです。
そのため、オルカン一本派でも、次の資金分離は必須です。
//生活費:普通預金など、すぐに使える資金として確保
//緊急予備資金:失業、病気、住宅修理などに備えた現金
//数年以内に使う予定の資金:原則、株式投資に回さない
//長期投資資金:10年以上使わないお金を中心にオルカンへ
少額から新NISAを始める現役世代にとっては、商品を複雑に増やすよりも、「現金とオルカンの比率」でリスクを管理する方が実務的だという指摘もあります。
・オルカン一本派の現実的な分散方法
「オルカン一本」といっても、必ずしも金融資産のすべてをオルカンにする必要はありません。
むしろ、NISA口座の中だけで完結させようとせず、人生全体の資産配分でリスクを考える方が現実的です。
たとえば、次のような考え方があります。
//NISA口座:オルカンを中心に長期積立
//現金・預金:生活防衛資金と数年以内の使う予定資金
//退職金制度やiDeCo:制度の特性に応じた運用
//その他:必要に応じて債券、国内株、不動産、金などを検討
債券ETFをオルカンと組み合わせれば、暴落時の下落幅を抑えやすくなる一方、期待リターンは下がる可能性があります。
つまり、「安全度を上げるか」「成長性を取るか」のトレードオフです。
オルカン一本派が取るべき姿勢は、「株式100%のリスクを、現金やライフプランで調整する」というものです。
NISA口座内で完璧な分散を目指すより、生活全体でリスクをコントロールする方が、続けやすくなります。
・暴落時にやってはいけないこと
暴落時にもっとも危険なのは、慌てて行動することです。特に次の行動は避けるべきです。
//積立を突然止める
//評価損が出た状態で売却する
//「もっと安全な商品」へまとめて乗り換える
//S&P500、個別株、レバレッジ商品などで一気に取り返そうとする
//生活資金まで投資に充てる
//SNSや掲示板の短期の悲観論に流される
暴落時は、「下がっているからやめる」のではなく、事前に決めたルール通りに積立を続けることが重要です。
過去のシミュレーションでも、資産形成の差は商品選びよりも、下落局面で積立を継続できたかどうかに左右されやすいとされています。
・暴落時にやるべきこと
逆に、暴落時には次のような行動が有効です。
//生活資金と投資資金が分かれているか確認する
//投資期間がまだ長いか確認する
//積立額を無理なく継続できるか見直す
//ニュースやSNSの確認頻度を下げる
//「なぜオルカンを選んだのか」を最初の理由に立ち返る
//余裕資金があり、事前に決めたルール内であれば積立を継続する
暴落は、投資家にとって心理的にもっともつらい局面です。しかし、長期積立の観点では、安い水準で買い続けられる局面でもあります。
重要なのは、「今すぐ損失を取り戻す」ことではなく、「退場せずに次の回復局面まで残る」ことです。
・出口戦略:いつ、どう売るかを先に決める
オルカン一本派が見落としがちなのが、出口戦略です。「長期投資だから売らない」は基本方針としては正しいですが、人生には使う時期が来ます。
老後、住宅購入、子どもの教育費、介護など、資金が必要になる時期は事前にある程度想定できます。
出口戦略の基本は、次の三つです。
■使う時期の逆算
資金が必要になる時期の5〜10年前から、株式比率を段階的に下げることを検討します。
株式は短期で大きく変動するため、使う直前まで株式100%のままにしない方が安全です。
■段階的な切り替え
一度にすべてを売却するのではなく、数年に分けて売却、あるいは債券や現金へ徐々にシフトする方法があります。
これにより、売却時期が暴落と重なるリスクを減らしやすくなります。
■目的別の口座管理
「10年以上使わない資金」「5年後に使う資金」「2年後に使う資金」を分け、それぞれに適したリスク水準を設定します。
すぐ使うお金をオルカンに入れないことが、最大のリスク管理です。
たとえば、60歳で退職し、そこから生活資金を取り崩す予定なら、50代後半から株式比率を徐々に下げ、現金や債券の比率を高めておく、といった計画が考えられます。
これは「暴落を予想する」のではなく、「暴落が起きても生活に支障が出ない設計」をするという発想です。
・オルカン一本が向く人・向かない人
オルカン一本は万能ではありません。向く人と向かない人を分けると、次のようになります。
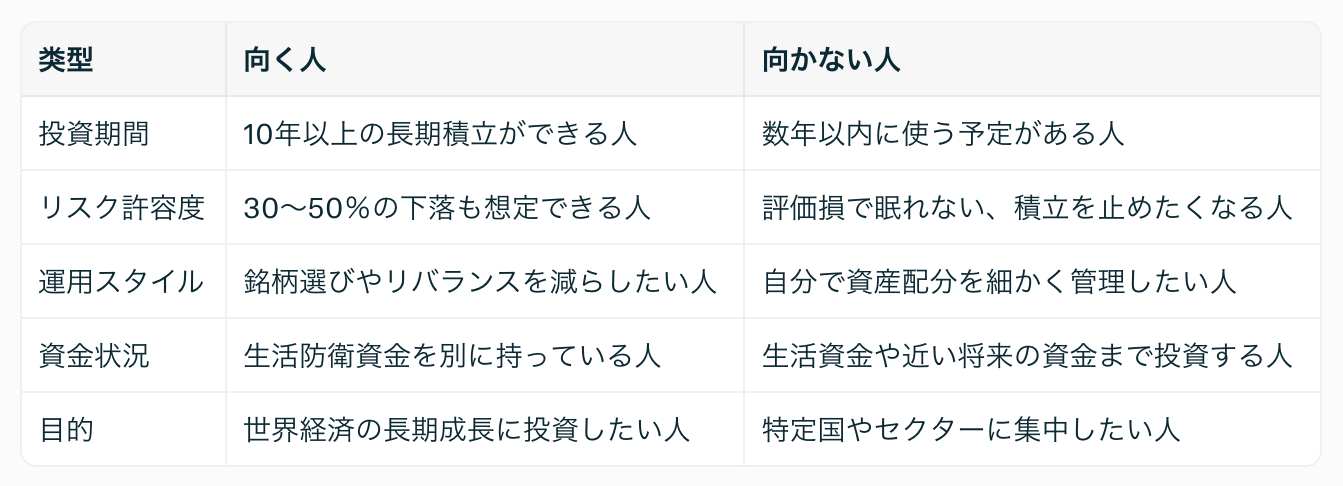
オルカン一本は、「何も考えずに儲かる方法」ではありません。
しかし、「世界経済の長期成長に投資し、暴落を前提に、現金と投資期間でリスクを管理する」というルールを持てる人にとっては、非常にシンプルで強力な戦略になり得ます。
●結論:オルカン一本は「危険」ではなく「条件付きで合理的」
「オルカン一本は危険か?」への答えは、イエスでもノーでもなく、「株式100%、米国約6割、為替リスクあり、というリスクを理解できるなら、合理的な選択肢」です。
オルカン一本の強みは、世界全体への分散、自動的な構成比の調整、運用のシンプルさにあります。
一方で、米国集中、株式100%、為替変動、暴落時の大きな下落という弱点もあります。
知恵袋やなんJの議論を見ると、オルカン派、S&P500派、インド株派のどれにもそれなりの理由があります。
しかし、どの意見にも共通するのは、「商品選び以上に、暴落時にどう行動するかが重要」という点です。
新NISAでオルカン一本を選ぶなら、次の原則を持っておきましょう。
//生活防衛資金を先に確保する
//10年以上使わないお金を投資に回す
//暴落は「起こる前提」として受け入れる
//積立ルールを事前に決め、暴落時でも守る
//S&P500やインド株を足す場合は、分散ではなく集中度がどう変わるかを理解する
//使う時期の数年前から、段階的にリスクを下げる出口戦略を用意する
オルカン一本は、「暴落が来ても焦らない」ための投資方法ではありません。
暴落は必ず来るものとして、その前に資金設計と行動ルールを作っておく方法です。
そこまで準備できるのであれば、「オルカン一本」は十分に現実的な新NISAの選択肢だと言えます。