株投資で10万円をいかに増やせるか、実際にやってみましたブログ達の結果は
「株式投資は、まとまった資金がないと始められない」と考えている人は少なくありません。
しかし、現在は単元未満株や投資信託、ETFなどを利用できるため、10万円程度の資金からでも株式投資を始められます。
では、実際に10万円を元手に株式投資を始めた人は、どのくらい資産を増やせたのでしょうか。
本記事では、10万円から株式投資に挑戦したブログや体験記の結果を紹介しながら、少額投資で資産を増やすための考え方と注意点を解説します。
FXが初めての人は、
FXなら無料でお試し!
●株投資で資金10万から大きく増やせるか ・10万円から株式投資は始められる
日本株の売買単位は原則100株ですが、株価によっては10万円以下で購入できる銘柄もあります。
たとえば、株価が500円の銘柄であれば、100株購入するための金額は5万円です。株価が1,000円なら、100株で10万円になります。
また、単元未満株サービスを利用すれば、1株から購入できる場合もあります。10万円では購入しにくい大型株でも、1株単位で保有できる点がメリットです。
そのほか、複数の銘柄に分散して投資しやすい投資信託やETFも、少額投資の選択肢になります。
ただし、10万円あれば必ず大きく増やせるわけではありません。株価が10%上昇すれば利益はおよそ1万円、20%下落すれば評価額はおよそ8万円になります。
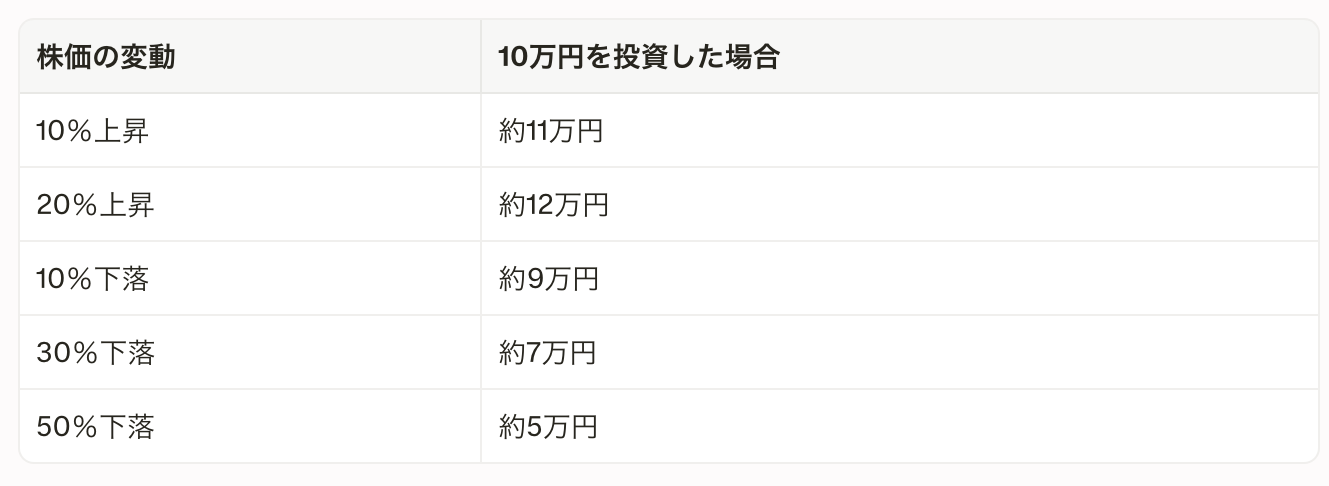
実際には売買手数料や税金などがあるため、手元に残る金額は少し変わります。
・10万円を2倍にするには100%の利益が必要
10万円を20万円に増やすには、投資元本に対して100%の利益が必要です。
年率5%で運用できた場合、単純計算では次のようになります。
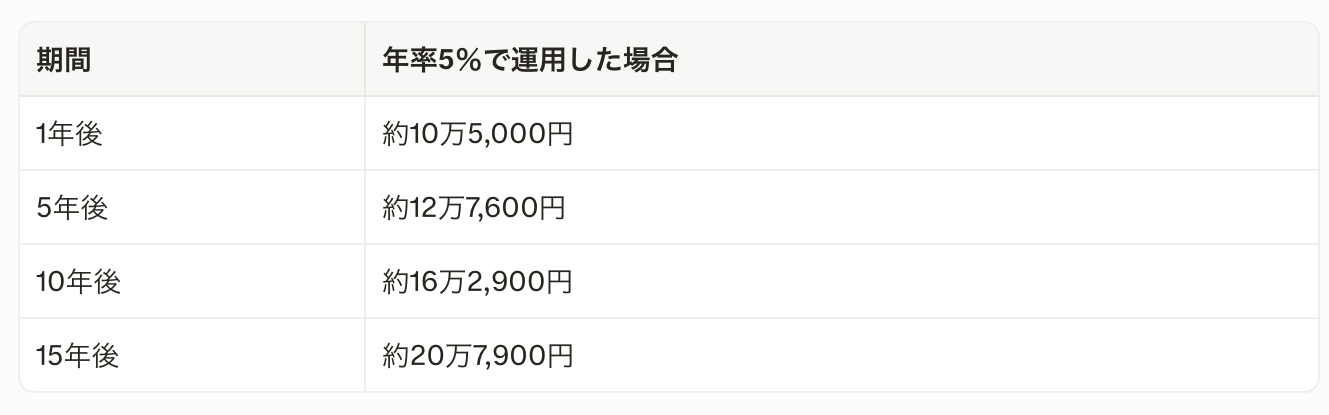
もちろん、株価は毎年一定の割合で上昇するわけではありません。大きく上昇する年もあれば、下落する年もあります。
重要なのは、10万円を短期間で何倍にもするには、それだけ大きなリスクを取らなければならないということです。
たとえば、値動きの大きい小型株や新興株に集中投資すれば、短期間で大きな利益が出る可能性があります。
一方で、業績悪化や上場廃止、急落によって資金の大半を失う可能性もあります。
「10万円を1年で100万円にする」といった目標は、投資というよりも投機に近い行動になりやすいため、慎重に考える必要があります。
・現実的には「追加投資」が資産形成を左右する
10万円から始める場合、運用利回りだけで大きな資産を作るのは簡単ではありません。
たとえば、最初の10万円を年率5%で運用しても、1年間の利益は約5,000円です。しかし、毎月1万円を追加投資できれば、運用元本そのものが大きくなっていきます。
つまり、少額投資では「最初の10万円を短期間で何倍にするか」よりも、
//損失を大きくしないこと
//投資を継続すること
//毎月の入金額を増やすこと
//長期的に運用すること
のほうが、資産形成に与える影響は大きくなります。
金融庁やJ-FLECも、投資の基本として「長期・積立・分散」を挙げています。
長期投資は一時的な値動きの影響を抑え、積立投資は購入価格を平準化し、分散投資は特定の資産に損失が集中するリスクを抑える考え方です。
●手元資金10万円チャレンジしたブログ達の結果は?
ここでは、10万円から株式投資を始めたブログや体験記の事例を確認します。
なお、ブログの運用結果は、投資期間や相場環境、銘柄選び、追加資金の有無によって大きく異なります。特定の結果をそのまま再現できるわけではありません。
・事例1:新卒OLの10万円チャレンジ
「株式投資で10万円をいかに増やせるか実際にやってみた」という企画では、新卒OLがバリュー株投資に挑戦した運用記録が公開されています。
この企画では、株式投資の初心者が学習しながら資産形成を目指し、週ごとの評価額が記録されていました。
公開されている記録では、2023年1月時点で評価額は329,317円、6月下旬には466,177円となっています。
ただし、この数字だけを見る際には注意が必要です。
タイトルには「10万円」とありますが、実際の評価額が30万円台から始まっているため、10万円のみを投資した結果なのか、追加資金を含んでいるのかを区別しなければなりません。
この事例から参考にしたいのは、単純な利益額ではなく、
//どの銘柄を選んだのか
//いつ購入したのか
//追加資金が入っているのか
//含み益なのか、売却済みの確定利益なのか
//手数料や税金を差し引いているのか
を確認することです。
ブログの運用額だけを見て、「10万円が短期間で何倍にもなった」と判断するのは危険です。
・事例2:10万円を半年間運用した体験記
別の体験記では、ボーナスの10万円を使って株式投資を始め、開始直後には評価額が9万2,000円まで下落したものの、半年後には評価額が11万円になったと報告されています。
元本10万円に対して利益は1万円、リターンは10%です。
この事例で注目したいのは、途中で8%の含み損を経験している点です。
投資を始めた直後は、購入した銘柄が下落して不安になりやすいものです。しかし、短期的な含み損が発生したからといって、すぐに失敗と決まるわけではありません。
一方で、含み損を長期間抱え続ければよいという意味でもありません。投資した企業の業績や財務状況が悪化している場合は、損切りや投資方針の見直しが必要です。
この事例からは、10万円投資でも一時的に数千円から1万円程度の損失が発生する可能性があること、そして投資期間によって結果が大きく変わることが分かります。
・事例3:10万円を元手に100%増を目指す企画
10万円チャレンジの中には、元手を2倍にすることを目標にした企画もあります。
あるブログでは、信用取引やFX、CFD、オプションを使わず、現物株やETFを中心に運用し、まずは10万円の利益、つまり元本を100%増やすことを目標にしています。
このような企画は、投資に興味を持つきっかけとしては面白い一方、初心者がそのまま真似をする場合は注意が必要です。
元本を2倍にするには、次のような方法が考えられます。
//株価が2倍になる銘柄を保有する。
//複数回の売買で利益を積み上げる。
//配当金を再投資する。
//追加資金を入れて投資元本を増やす。
しかし、短期間で100%の利益を狙うほど、値動きの大きな銘柄に集中しやすくなります。うまくいった事例だけでなく、損失によって企画を中止した例や、記録を更新できなくなった例も含めて考える必要があります。
・ブログの成功例だけを参考にしない
投資ブログを読むときは、成功した結果だけではなく、次の項目を確認することが大切です。
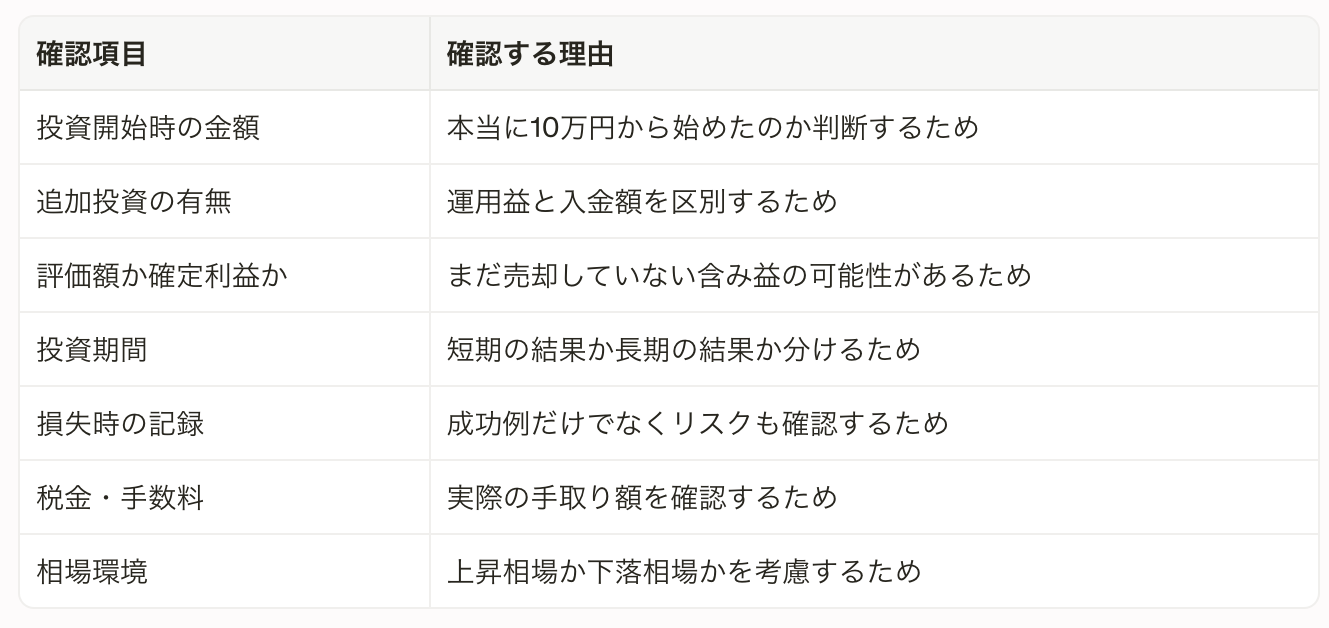
特に大切なのは、「資産評価額」と「投資による利益」を混同しないことです。
10万円を投資して、追加で毎月1万円を入金した結果、1年後に25万円になっていたとしても、投資利益が15万円あるとは限りません。追加投資額が12万円なら、運用による利益は3万円程度かもしれません。
ブログの結果を参考にする際は、次の計算で実際の損益を確認しましょう。
投資損益=現在の評価額+売却済み利益-累計投資額
●10万円で投資を始める時に注意すべき大切なこと
・生活費や緊急資金を使わない
株式投資に使う10万円は、余裕資金に限定しましょう。
生活費や家賃、税金、借金の返済資金を投資に回すと、株価が下落したときに冷静な判断ができなくなります。
「今月の生活費が足りないから売却する」「カードの支払いのために損切りする」といった状況では、投資を継続することが難しくなります。
投資に使う前に、少なくとも当面の生活費や急な支出に備える現金を確保しておくことが重要です。
・1銘柄に10万円を集中させない
10万円を1銘柄に全額投資すると、その企業の株価変動が資産全体に直接影響します。
仮に10万円すべてを1銘柄に投資し、その株価が30%下落すれば、評価額は7万円になります。
元の10万円に戻すには、30%下落後の7万円から約42.9%上昇しなければなりません。
単元未満株を利用して複数銘柄に分ける、ETFや投資信託を活用するなど、資金を分散する方法も検討できます。
ただし、10万円では分散しすぎると一つひとつの投資額が小さくなります。
銘柄数を増やすことだけが正解ではなく、投資対象や値動きの特徴が異なる資産を組み合わせることが大切です。
金融庁の資料でも、値動きの異なる複数の資産に分散することで、価格変動を抑え、リスクを軽減する考え方が示されています。
・株価の安さだけで銘柄を選ばない
「10万円以下で買える株」という条件だけで銘柄を選ぶのは危険です。
株価が安い理由は、単に割安だからとは限りません。業績悪化、赤字、財務上の問題、将来性への懸念などが株価に反映されている可能性もあります。
銘柄を選ぶときは、少なくとも次の項目を確認しましょう。
売上高や利益が安定しているか
業績予想が悪化していないか
自己資本比率や有利子負債に問題がないか
配当金が無理なく支払われているか
株価が急騰した後ではないか
出来高が少なく、売買しにくい銘柄ではないか
一時的な材料だけで上昇していないか
10万円以下で購入できる銘柄は多くありますが、業績低迷が続く企業も含まれるため、購入価格の安さと企業価値は別に考える必要があります。
・手数料と税金を確認する
少額投資では、手数料が利益に与える影響を無視できません。
たとえば、10万円を投資して1,000円の利益が出ても、売買手数料や税金がかかれば、実際の利益は小さくなります。
また、単元未満株は通常の単元株と取引方法や手数料体系が異なる場合があります。
証券会社によっては、注文できる時間帯や約定価格、スプレッド、手数料が異なるため、事前に確認しましょう。
利益が出た場合、課税口座では通常、株式の譲渡益や配当金に税金がかかります。
NISAを利用できる場合は、非課税投資枠や対象商品、売却後の枠の扱いなどを確認したうえで活用することが大切です。
・NISAでも元本保証はない
NISAは税制上の優遇制度であり、損失を防ぐ制度ではありません。
NISA口座で購入した株式や投資信託が値下がりすれば、評価額は減少します。
また、NISA口座の損失は、課税口座の利益と損益通算できない点にも注意が必要です。
「NISAだから安全」と考えるのではなく、投資対象そのもののリスクを確認しましょう。
・目標リターンを現実的に設定する
10万円から始める場合、最初から「1年で10倍」「毎月数万円の利益」といった目標を設定すると、無理な売買につながりやすくなります。
まずは次のような目標のほうが現実的です。
株式投資の注文方法を覚える。
決算短信や企業情報を読む習慣をつける。
1回の損失を投資資金の一定範囲に抑える。
追加投資を無理なく継続する。
相場が下落したときも感情的に売買しない。
1年間の運用記録を残す。
株式投資では、利益を出すことだけでなく、大きな損失を避けながら投資を続けることも重要です。
・投資記録を残す
10万円チャレンジを行うなら、購入時点で次の内容を記録しておきましょう。
購入日
銘柄名とコード
購入価格
株数
購入理由
売却条件
想定しているリスク
売却後の損益
投資期間
記録を残しておけば、利益が出た理由や損失になった原因を振り返れます。
「なんとなく上がりそうだから買った」という取引を減らし、自分の投資判断を改善する材料にもなります。
●まとめ
株式投資は、10万円からでも始められます。単元株だけでなく、単元未満株、ETF、投資信託などを使えば、少額資金でも投資方法の幅を広げられます。
一方で、10万円を短期間で何倍にも増やすには、大きなリスクが必要です。
実際のブログや体験記でも、評価額が増えた事例がある一方、途中で含み損を経験したり、追加投資が含まれていたりする場合があります。
そのため、10万円チャレンジを始めるときは、成功例だけを見て判断するのではなく、投資期間、追加資金、含み益と確定利益の違い、税金や手数料まで確認することが大切です。
10万円を使った株式投資では、次の考え方を基本にするとよいでしょう。
//生活に必要なお金は投資しない。
//1銘柄への集中を避ける。
//株価の安さだけで銘柄を選ばない。
//手数料や税金を確認する。
//長期・積立・分散を意識する。
//投資記録を残して改善する。
//短期間での大幅な利益を期待しすぎない。
10万円投資の本当の価値は、資金を一気に増やすことだけではありません。
実際に株を購入し、値動きや決算、配当、損失を経験することで、将来の資産形成に必要な知識と判断力を身につけられる点にもあります。