海外FX業者利用で銀行口座凍結リスク?出金できなくなるトラブルなど海外FXリスクとは
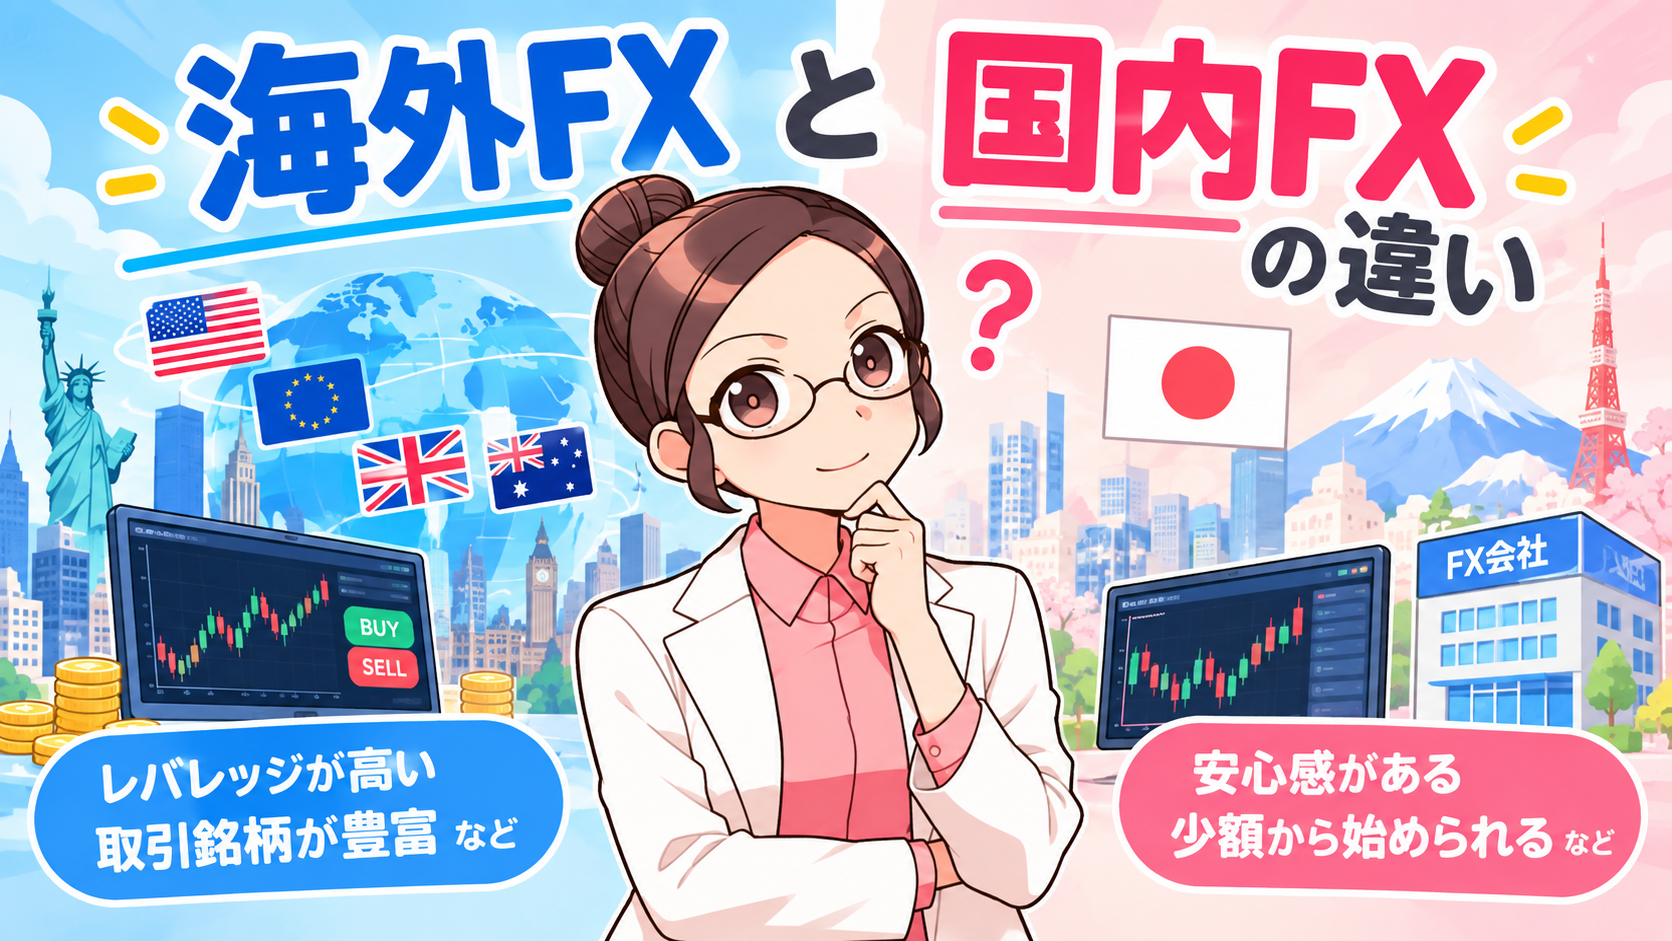
海外FX業者は最大レバレッジの高さや豪華なボーナスなどから、日本国内でも多くのトレーダーに利用されています。
一方で国内FX会社と比べると、出金拒否、業者の破綻、法的保護の弱さ、銀行送金に関するトラブルなど多くのリスクがあります。
最近特に注意すべきなのが「海外FXを利用すると、自分が普段使っている銀行口座まで凍結されるのか」という問題です。
ここでは凍結のリスクについてや国内FX会社と海外FX業者の違い、そのほかのトラブルなどを解説します。
FXが初めての人は、
FXなら無料でお試し!
●国内FX会社と海外FX業者の違い
国内FX会社とは、日本の金融庁に登録され、日本の金融商品取引法に基づいてサービスを提供しているFX会社です。
一方、海外FX業者とは、海外に拠点を置き、日本以外の国や地域の金融ライセンスなどをもとに運営している業者を指します。
海外に拠点がある業者であっても、日本に居住する人を対象にFXサービスを提供する場合は原則として日本の金融商品取引業登録が必要です。
金融庁も、海外所在業者であっても日本居住者向けに無登録で金融商品取引業を行うことは禁止されていると注意喚起しています。
国内FXと海外FXの主な違い
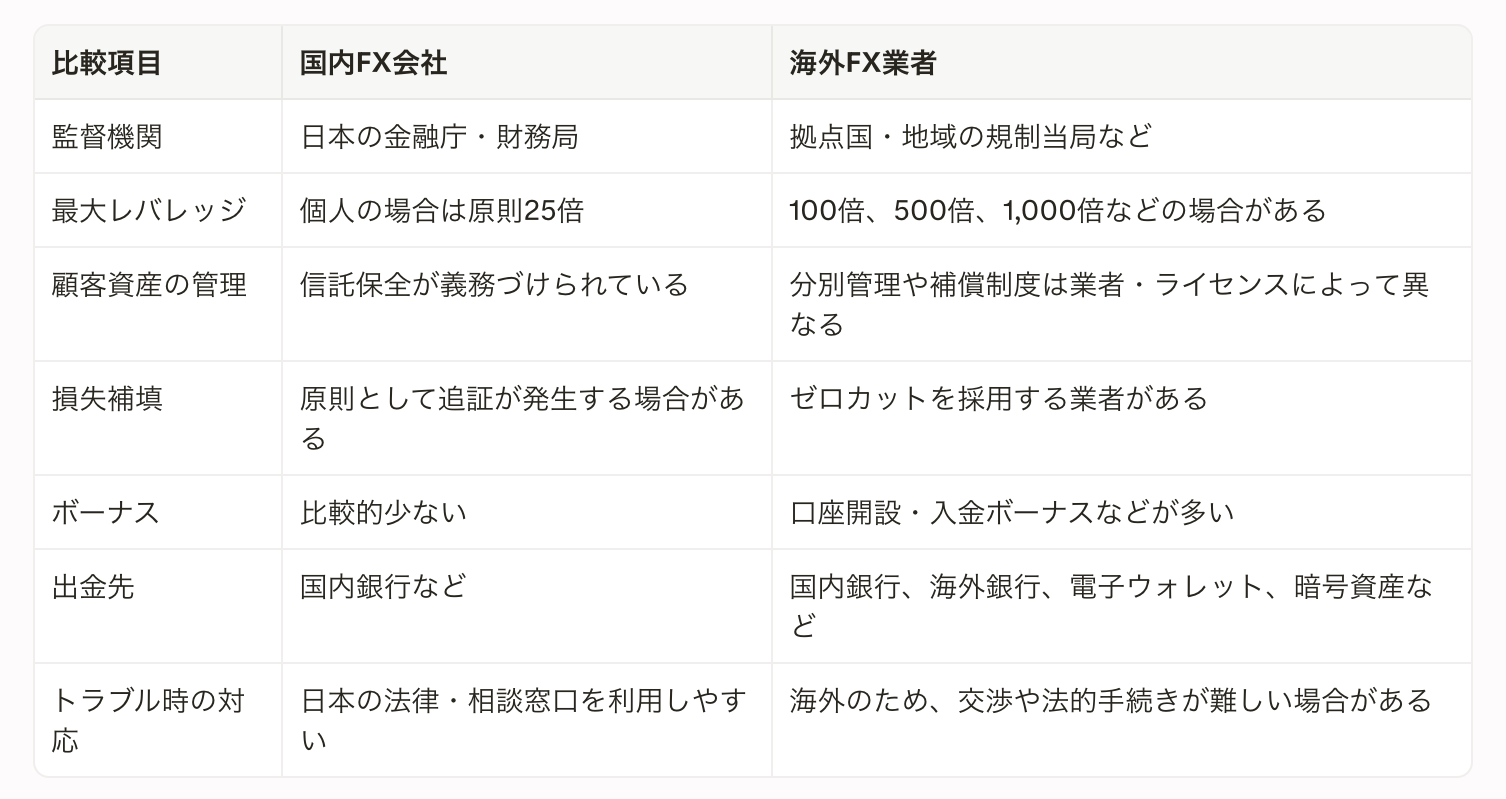
国内FXでは、個人の店頭FX取引について取引金額の4%以上の証拠金が必要とされ、レバレッジは25倍以下となります。
これは、急激な相場変動による損失を抑える投資家保護策の一つです。
一方、海外FX業者は日本の金融庁による直接的な監督を受けていないケースが多く、業者によって安全性や顧客資金の保護体制に大きな差があります。
●海外FX業者が人気の理由
海外FX業者にはリスクがある一方、国内FX会社にはない特徴もあります。
特に、少ない資金で大きなポジションを持てることや、取引ボーナスを利用できることが人気の理由です。
・最大レバレッジが高い
国内FX会社の個人向けレバレッジは原則25倍ですが、海外FX業者では数百倍から1,000倍を超えるレバレッジを設定している場合があります。
たとえば、1万円の証拠金で100万円相当のポジションを持つ場合、必要なレバレッジは100倍です。
このような高レバレッジを利用すれば、少額資金でも大きな取引ができます。
ただし、レバレッジが高いほど利益だけでなく損失も拡大します。
高レバレッジは「少ない資金で大きな利益を狙える仕組み」ではありますが、「少しの値動きで資金を失う可能性も高い仕組み」です。
・ゼロカットを採用している業者がある
海外FX業者の中には、相場が急変して口座残高がマイナスになった場合に、マイナス分を業者が負担して残高をゼロに戻す「ゼロカット」を採用しているところがあります。
ゼロカットがあれば、口座残高を超える損失を請求されない可能性があります。ただし、ゼロカットの適用条件は業者ごとに異なります。
次のような場合には、ゼロカットの対象外となる可能性があります。
//利用規約で禁止されている両建てを行った。
//複数口座や複数業者を使った不正な裁定取引を行った。
//ボーナスを悪用した。
//取引規約に違反した。
//業者側がゼロカットを保証していない。
「ゼロカットがあるから、どれだけ取引しても安全」と考えるのは危険です。
・口座開設、入金ボーナスがある
海外FX業者では、口座開設ボーナスや入金ボーナス、取引量に応じたキャッシュバックなどが提供されることがあります。
ボーナスを利用すれば、自己資金を抑えながら取引を始められる点は魅力です。
しかし、ボーナスは現金そのものではなく、出金条件や利用期限、対象取引などが定められていることがあります。
ボーナスを受け取る前に、次の点を確認しておく必要があります。
//ボーナス自体を出金できるのか。
//ボーナスで得た利益を出金できるのか。
//一定の取引量が必要なのか。
//口座間の資金移動で消滅するのか。
//両建てや自動売買が禁止されていないか。
・取引スタイルの自由度が高い
海外FX業者は、スキャルピングや自動売買、経済指標発表時の取引などについて、国内FX会社よりも自由度が高いとされる場合があります。
ただし、すべての海外FX業者が同じ条件ではありません。
業者によっては、短時間で大量に注文する取引、複数口座を利用した取引、接続遅延を利用した取引などを禁止しています。
取引手法が規約違反に該当すると、利益の取消しや口座停止、出金拒否につながる可能性があります。
●海外FXを利用すると自分の銀行口座が凍結する!?
結論から言うと、海外FXを利用しただけで、必ず銀行口座が凍結されるわけではありません。
ただし、海外FX業者との入出金をきっかけに、銀行から取引内容の確認を求められたり、一時的に送金・出金を制限されたりする可能性はあります。
・銀行口座が確認対象になる主な理由
銀行は、マネーロンダリングや不正送金、詐欺被害を防ぐために、口座の入出金を監視しています。次のような取引があると、確認対象になりやすいと考えられます。
//短期間に高額な入出金を繰り返している。
//海外や収納代行業者から頻繁に入金されている。
//入金元と本人の取引目的が分かりにくい。
//複数人から送金を受け取っている。
//口座名義人と異なる名義から入金されている。
//送金内容や資金の出所を説明できない。
//詐欺や不正送金に使われた口座との関係が疑われる。
//この場合、銀行は口座名義人に対して、取引の目的や資金の出所を確認することがあります。確認が終わるまで、一時的に出金や振込が制限されるケースも考えられます。
・「海外FXを使ったから凍結」とは限らない
SNSでは、「海外FXに入金したら銀行口座が凍結された」という投稿を見かけることがあります。
しかし、口座が利用制限された原因が本当に海外FXであるかどうかは、個別の事案ごとに確認しなければなりません。
銀行口座が止まる原因には、海外FX以外にも次のようなものがあります。
//不正利用や詐欺被害の疑い。
//他人への名義貸し。
//不審な第三者からの入金。
//暗号資産やオンラインカジノなど、別の取引との関連。
//本人確認や取引目的の説明不足。
//マネーロンダリング対策による一時的な確認。
そのため、「海外FXを利用した人は全員、銀行口座を凍結される」という説明は正確ではありません。
一方で、海外FXに関連する高額・頻繁な送金が、銀行のモニタリングで確認対象となる可能性はあります。
・送金ルートの変化にも注意が必要
近年は、海外FX業者への送金に使われてきた収納代行業者や決済サービスについて、規制や運用が変化しています。
2025年6月の改正資金決済法をめぐり、海外FX業者への国内銀行送金ルートが不安定になる可能性が指摘されています。
送金方法が突然利用できなくなったり、入金先の名義が以前と変わったりすると、トレーダーは「業者が出金に応じてくれない」と誤解しやすくなります。
また、海外FX業者では、マネーロンダリング対策として、入金時と同じ決済手段・同じ名義を使って出金することを求める場合があります。
たとえば、本人名義の銀行口座から入金した場合、第三者名義の口座には出金できないことがあります。
・銀行口座を守るための注意点
海外FXを利用する場合でも、銀行口座の利用制限リスクを完全にゼロにすることはできません。ただし、次のような基本的な対策は有効です。
//生活費や給与の受け取りに使うメイン口座と、投資資金の入出金口座を分ける。
//必ず本人名義の口座・決済手段を使う。
//入出金履歴、取引履歴、業者とのメールを保存する。
//銀行から問い合わせがあった場合は、取引目的と資金の出所を正確に説明する。
//第三者からの送金を受け取らない。
//SNSで紹介された見知らぬ送金代行業者を使わない。
//業者が指定した別人名義の口座へ送金しない。
//不自然な高額送金や短期間の入出金を繰り返さない。
ただし、「別口座を使えば口座凍結を回避できる」と断定してはいけません。
資金の出所や取引内容に問題がある場合、口座を分けても銀行から確認を受ける可能性は残ります。
FXが初めての人は、
FXなら無料でお試し!
●その他、海外FXを利用した場合のリスクやトラブル
銀行口座の問題以外にも、海外FXには複数のリスクがあります。特に重要なのは、出金拒否、業者の破綻、規約違反による口座凍結、税金、サポート対応などです。
・出金拒否、出金遅延
海外FXでよく問題になるのが、利益を出金しようとしても処理されない、出金手続きが長期間進まない、追加書類を何度も求められるといったトラブルです。
金融庁も、海外の無登録業者について、「利益が出ているはずなのに出金を求めても応じてもらえず、業者と連絡が取れなくなった」といったトラブルに注意を促しています。
出金が止まる理由には、次のようなものがあります。
//本人確認書類の不備。
//入金名義と出金名義の不一致。
//利用規約違反。
//ボーナス条件の未達成。
//禁止された両建てや裁定取引。
//複数口座の不正利用。
//出金方法の選択ミス。
//業者側の資金繰り悪化。
//悪質業者による意図的な出金拒否。
利用者側の規約違反が原因の場合もありますが、悪質業者が後から規約を持ち出して出金を拒否するケースも否定できません。
業者が破綻するリスク
海外FX業者が倒産した場合、顧客資金がどの程度返還されるかは、業者の所在地、ライセンス、資金管理方法、補償制度によって異なります。
国内FX会社では、顧客資産を会社の資産と分けて管理する信託保全が義務づけられています。
一方、海外FX業者は、すべてが同じ水準で顧客資金を保護しているわけではありません。
「海外の金融ライセンスを保有している」と書かれていても、次の点を確認する必要があります。
//ライセンスを発行した規制当局。
//ライセンス番号が公式サイトで確認できるか。
//日本居住者がその法人と契約するのか。
//顧客資金の分別管理があるか。
//信託保全や補償制度があるか。
//過去に行政処分や警告を受けていないか。
//運営会社の所在地と連絡先が明確か。
ライセンス名だけを広告に掲載し、実際には別法人で運営しているケースもあるため、会社情報を確認することが重要です。
・規約違反による口座凍結
海外FX業者では利用規約に違反した場合、口座停止や利益取消し、出金制限が行われることがあります。
代表的な規約違反には、次のようなものがあります。
//複数口座を使ったボーナスの重複取得。
//家族や知人名義を使ったアカウント作成。
//複数業者間での両建て。
//経済指標発表時の極端な注文。
//サーバーの遅延を利用した取引。
//禁止された自動売買ツールの利用。
//第三者による口座操作。
//不正な入出金方法の利用。
禁止事項は業者ごとに異なるため、口座開設時だけでなく、実際に取引を始める前に規約を確認する必要があります。
・ハイレバレッジによる大きな損失
ハイレバレッジは海外FXの魅力である一方、最も大きなリスクでもあります。
たとえば、証拠金10万円で1,000万円相当のポジションを保有すれば、レバレッジは100倍です。
為替レートが自分にとって不利な方向へ1%動いただけでも、単純計算では10万円程度の損失になります。
ゼロカットがあったとしても、口座に入れた資金が失われる可能性はあります。
レバレッジの上限ではなく、実際に何倍のレバレッジで取引しているかを管理することが重要です。
・税金の取り扱いが異なる
国内FXの利益は一定の条件のもとで「先物取引に係る雑所得等」として申告分離課税の対象となり、損失の繰越控除などが利用できる場合があります。
一方、海外FXの利益は一般に国内FXとは異なる課税関係となり、総合課税の雑所得として扱われることがあります。
所得状況によって税率や納税額が変わるため、海外FXで継続的に利益が出た場合は、税理士や税務署に確認する必要があります。
税金を考えずに利益をすべて使ってしまうと、確定申告の時期に納税資金が不足する可能性があります。
・サポートや紛争解決のハードルが高い
海外FX業者とのトラブルでは、問い合わせが日本語に対応していない、返答が遅い、担当者が変わる、運営会社と連絡が取れないといった問題が起きることがあります。
国内FX会社であれば、日本語で問い合わせやすく、金融庁や財務局、金融ADRなどの制度を利用できる場合があります。
しかし、海外無登録業者の場合、日本の制度による保護を受けるのが難しく、海外での訴訟も費用や言語の面で大きな負担になります。
●国内FX会社を選ぶべき理由
海外FXの高いレバレッジやボーナスには魅力がありますが、安全性や資金保護を重視するなら、まずは国内FX会社を選ぶほうが無難です。
・金融庁の監督を受けている
国内FX会社は、日本の金融商品取引業登録を受け、金融庁や財務局の監督を受けています。
登録業者であることは、絶対に損失が出ないことを意味しません。しかし、無登録業者と比較すると、一定のルールや監督のもとで運営されているかを確認しやすくなります。
金融庁は、FX業者を利用する前に登録の有無を確認し、無登録の海外所在業者を避けるよう注意喚起しています。
・顧客資産の保護制度がある
国内FX会社では、顧客から預かった証拠金を会社の財産と分けて管理することが義務づけられています。
この仕組みにより、FX会社が破綻した場合でも、顧客資金を一定程度保護できる可能性があります。
もちろん、相場変動による損失まで補償されるわけではありませんが、資金管理の透明性という点では大きなメリットです。
・入出金のトラブルが比較的少ない
国内FX会社では、国内銀行から入金し、国内銀行へ出金する仕組みが一般的です。
海外送金や複雑な収納代行業者を経由する必要がないため、入出金経路を把握しやすいというメリットがあります。
また、出金先の名義確認や本人確認が行われるため、第三者名義の口座へ出金されるリスクも抑えられます。
・税制上の扱いを把握しやすい
国内FXの利益は、海外FXと比べて税制上の扱いが分かりやすく、損失の繰越控除を利用できる場合があります。
利益が出た場合は申告が必要になることがありますが、国内FX会社から年間取引報告書などを取得できるため、確定申告の準備もしやすいでしょう。
・初心者がリスク管理を学びやすい
国内FXの最大レバレッジは25倍に制限されています。大きな利益を短期間で狙うには物足りないと感じる人もいますが、過度なポジションを持ちにくいという面があります。
FX初心者は、最初から高レバレッジで大きな利益を狙うよりも、少額で取引を始め、損切り、資金管理、ポジションサイズの調整を学ぶほうが現実的です。