毎日受け取れるFXのスワップポイントだけで生活できるか?おすすめ通貨はどれ

FXには、ポジションを保有しているだけで毎日スワップポイントを受け取れる仕組みがあります。
うまく活用すれば、値上がり益を狙わずに定期的な収入を得ることも可能です。
ただし、スワップポイントは銀行預金の利息とは異なり、為替レートの変動によって大きな含み損が発生する可能性があります。
スワップポイントだけで生活するには、十分な資金と徹底したリスク管理が欠かせません。
FXが初めての人は、
FXなら無料でお試し!
●FXのスワップポイントとは
・金利差を調整する仕組み
スワップポイントとは、2つの通貨の金利差を調整するために発生する金額です。
たとえば、米ドル/円を買う場合は、金利の低い日本円を売って、米ドルを買います。米国の金利が日本より高いときは、原則としてその金利差に相当するスワップポイントを受け取れます。
一方、米ドル/円を売る場合は、米ドルを売って円を買うことになるため、スワップポイントを支払うケースがあります。
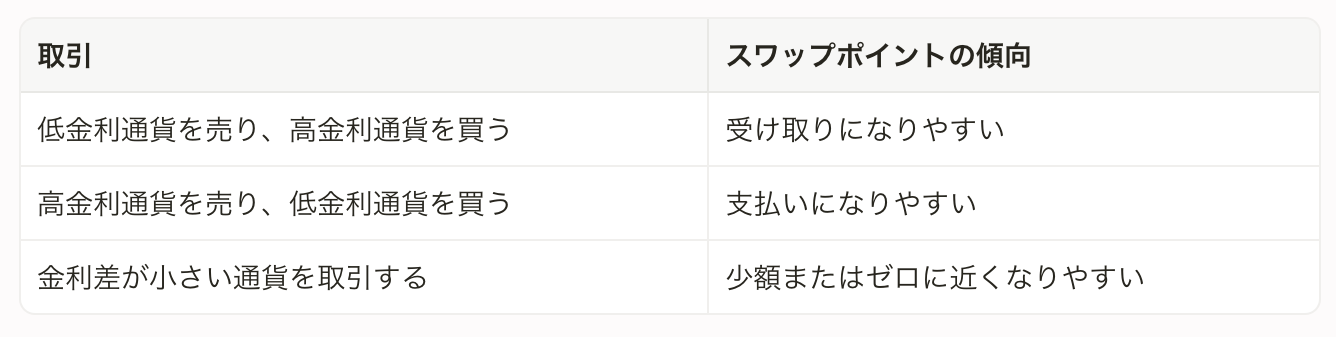
スワップポイントは、各国の政策金利や市場環境、需給、FX会社の運営方針などによって変動します。したがって、「一度決まった金額を毎日受け取れる」ものではありません。
・いつ付与されるのか
スワップポイントは、通常、ポジションを翌営業日に持ち越した際に付与されます。ただし、付与される曜日や日数はFX会社によって異なります。
水曜日や木曜日などに、週末分を含めた複数日分のスワップポイントがまとめて付与されることもあります。具体的な付与日や時間は、取引するFX会社のルールを確認しましょう。
・スワップポイントの計算例
たとえば、1万通貨の買いポジションに対して、1日100円のスワップポイントが付くとします。
//1日:100円
//30日:約3,000円
//1年間:約36,500円
ただし、これは毎日100円が続くと仮定した単純計算です。実際にはスワップポイントが減少したり、為替レートが下落して含み損が発生したりします。
つまり、スワップポイントによる収益は次のように考える必要があります。
実質的な損益=受け取ったスワップポイント+為替差損益-取引コスト
スワップポイントがプラスでも、為替差損がそれを上回れば、トータルでは損失になります。
●おすすめ通貨ペアは
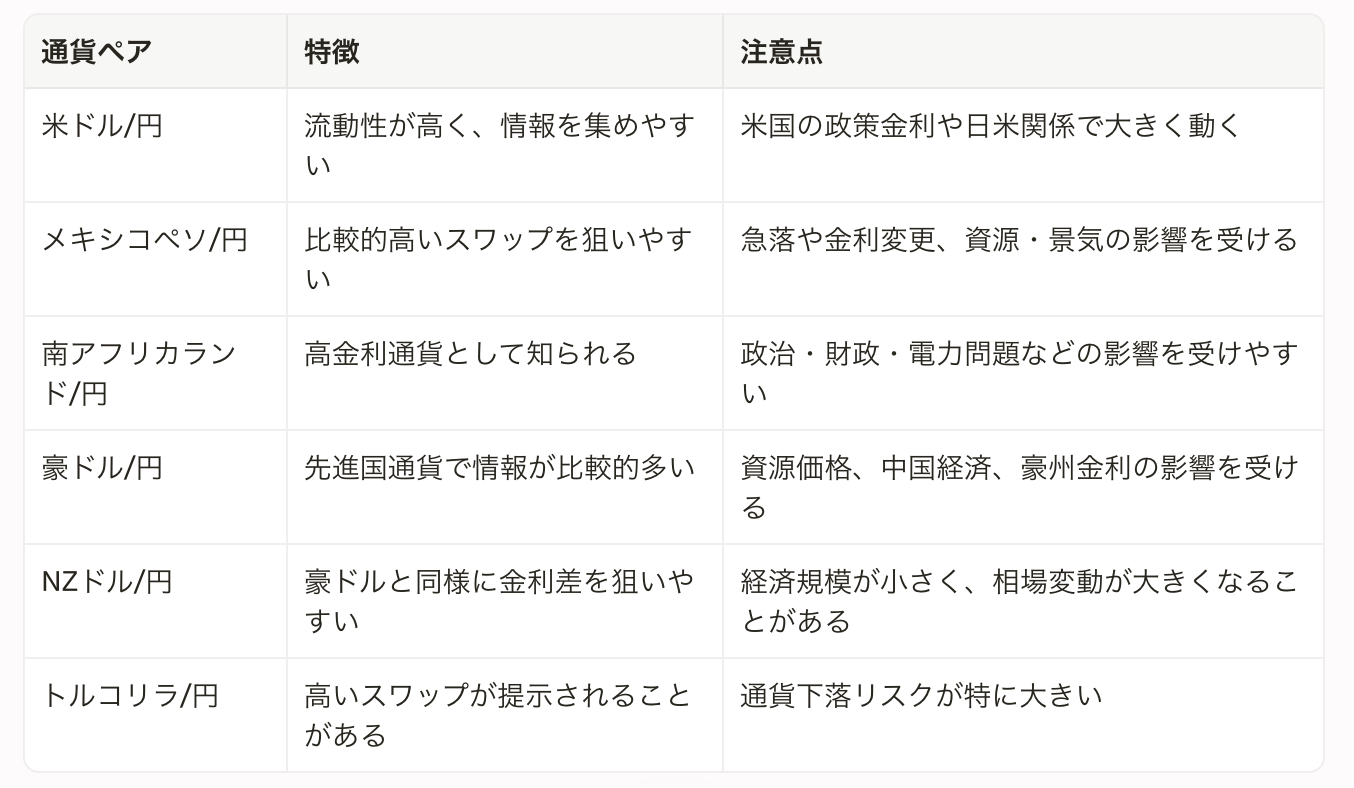
スワップポイント狙いでは、金利差が大きい通貨ペアが候補になります。ただし、「スワップポイントが高い通貨=安全な通貨」ではありません。
初心者が検討しやすい通貨ペアとしては、次のような選択肢があります。
・初心者は米ドル/円から検討しやすい
スワップポイントの高さだけを比較すると、メキシコペソ/円や南アフリカランド/円などが目立つことがあります。
しかし、初心者が最初に検討するなら、米ドル/円のほうが情報量や取引量の面で扱いやすいでしょう。米ドルは世界の基軸通貨の一つで、米国の雇用統計、消費者物価指数、政策金利など、相場材料を確認しやすいからです。
実際に、2026年10月時点の比較情報では、米ドル/円にも1日100円台の買いスワップを提示するFX会社が確認されています。ただし、同じ通貨ペアでもFX会社によって金額は異なります。
・高金利通貨は少額から始める
メキシコペソ/円や南アフリカランド/円は、少ない証拠金で多くの通貨を保有しやすく、高いスワップポイントを狙える場合があります。
一方で、通貨価値が大きく下落すると、数年分のスワップポイントが短期間で失われることもあります。
たとえば、年間5万円のスワップポイントを受け取っていても、為替レートが10万円分下落すれば、トータルでは5万円の損失です。
そのため、高金利通貨を選ぶ場合は、次の点を確認しましょう。
//過去に大幅な下落が起きていないか
//政策金利が安定しているか
//インフレ率や財政状況に問題がないか
//取引量が少なく、急変しやすい通貨ではないか
//スワップポイントが減少した場合も耐えられるか
なお、トルコリラ/円は高いスワップポイントが表示されることがありますが、金利水準だけで判断するのは危険です。高金利の背景に高インフレや通貨下落リスクがあるため、初心者が大きな資金を集中させる通貨ペアとはいえません。
・通貨ペアだけでなくFX会社も比較する
同じ通貨ペアであっても、FX会社によってスワップポイントは異なります。比較サイトの調査でも、米ドル/円、メキシコペソ/円、南アフリカランド/円などについて、会社ごとに受取額に差があることが確認されています。
ただし、1日分の金額だけでなく、次の項目を確認することが大切です。
//過去数か月から1年程度の平均スワップ
//スプレッド
//スワップポイントの付与日数
//未決済ポジションでの出金可否
//通貨ペアごとの取引上限
//ロスカット水準
//追加証拠金のルール
//スワップポイントの支払い額
一時的に高いスワップを提示している会社よりも、長期間にわたって安定した水準を維持している会社を選ぶほうが、長期運用には向いています。
●スワップポイントだけで生活は可能なのか
結論からいえば、スワップポイントだけで生活することは理論上可能です。しかし、誰でも実現できる方法ではなく、十分な運用資金と余裕資金が必要です。
・必要資金を計算する
毎月20万円、年間240万円の収入をスワップポイントだけで得たいとします。
仮に、投資資金100万円に対して年間5%のスワップ収益が得られる場合、必要資金は次のようになります。
必要資金=年間必要額÷想定利回り
240万円÷5%=4,800万円
この計算では、約4,800万円の運用資金が必要です。
仮に年間10%の収益を想定しても、
240万円÷10%=2,400万円
となります。
ただし、これは為替差損や税金、スワップポイントの変動を考慮していない単純計算です。
実際に生活費をまかなうには、さらに大きな資金が必要になる可能性があります。
・高レバレッジ運用は危険
「必要資金が多いから、レバレッジを高くして効率を上げよう」と考えるのは危険です。
レバレッジを高くすると、同じ資金で大きなポジションを保有できます。その反面、為替レートが少し逆方向に動いただけでも、証拠金維持率が急低下します。
スワップポイントを受け取るためにポジションを長期保有していても、途中でロスカットされれば、その後のスワップ収入は得られません。
特に高金利通貨では、次のような状況に注意が必要です。
//数日で為替レートが急落する
//金利引き下げによってスワップが減る
//政治不安や金融危機で通貨が売られる
//週末や祝日にレートが大きく動く
//受取スワップ以上の含み損が発生する
・生活費はスワップ収入だけに依存しない
スワップポイントを生活費に使うなら、最低でも数年分の生活費を現金で確保しておくべきです。
生活費が必要だからといって、相場状況に関係なく毎月ポジションを決済すると、為替レートが下落しているときに損失を確定させることになります。
おすすめの考え方は、スワップポイントをすぐに生活費へ回すのではなく、一定期間は再投資することです。
余裕資金で少額運用を始める。
受け取ったスワップを現金として蓄積する。
為替差損が発生しても耐えられる資金を確保する。
数年間の実績を確認する。
生活費に使う金額を、利益の一部に限定する。
「毎月20万円を受け取る」ことを目標にするより、「年間スワップのうち何割を生活費に回すか」と考えたほうが、無理のない運用になりやすいでしょう。
●スワップポイントのメリットと注意点
メリット
・ポジションを保有しているだけで収益を得られる
スワップポイントの最大の魅力は、相場を頻繁に売買しなくても収益が発生する可能性があることです。
デイトレードのように、毎日チャートを見て売買する必要がないため、仕事や家事で忙しい人でも取り組みやすい方法です。
ただし、放置すれば安全という意味ではありません。為替レートや政策金利、証拠金維持率は定期的に確認する必要があります。
・長期運用を考えやすい
短期売買では、売買タイミングの判断が重要になります。一方、スワップポイント狙いでは、通貨を長く保有しながら金利差を積み上げる運用を考えられます。
ただし、長期保有するほど安全になるわけではありません。保有期間が長くなるほど、経済情勢や政策変更による影響を受ける期間も長くなります。
・少額から始められる
FX会社によっては、1,000通貨単位から取引できます。1万通貨単位よりも必要証拠金を抑えられるため、少額で仕組みを確認できます。
最初から大きな金額を投入するのではなく、少額でスワップの付与状況や値動きを確認することが大切です。
注意点
・スワップポイントは減少する
スワップポイントは固定収入ではありません。各国の政策金利が変われば、受取額も変化します。
受取額が減少するだけでなく、通貨ペアによってはプラスからマイナスに転じることもあります。高いスワップポイントが何年も続くと想定するのは危険です。
・為替差損がスワップを上回る
スワップポイント狙いで最も重要なのが、為替差損のリスクです。
たとえば、1日100円のスワップを1年間受け取っても、年間受取額は約3万6,500円です。為替レートが大きく下落すれば、数か月分、数年分のスワップが一度に吹き飛ぶことがあります。
「含み損は確定していないから問題ない」と考えるのも危険です。含み損が拡大すれば証拠金維持率が下がり、最終的にロスカットされる可能性があります。
・金利差が逆転することがある
日本が利上げし、相手国が利下げを行えば、金利差は縮小します。
金利差が縮小するとスワップポイントも減少しやすくなります。さらに金利差が逆転すると、これまで受け取っていたポジションで支払いが発生する可能性もあります。
・ロスカットを避けるための資金が必要
スワップポイント狙いでは、レバレッジを低く抑えることが重要です。
目安としては、証拠金いっぱいまでポジションを持たず、為替レートが大きく下落しても耐えられる余裕を残します。
具体的な取引数量を決める際は、次のようなストレステストを行いましょう。
//為替レートが10%下落した場合
//為替レートが20%下落した場合
//スワップポイントが半分になった場合
//受取額がゼロになった場合
//一時的にマイナススワップになった場合
この条件でロスカットされるなら、ポジション量が大きすぎる可能性があります。
・税金がかかる
FXの利益には、原則として課税されます。スワップポイントも課税対象になり得ますが、課税されるタイミングは、取引形態やFX会社、スワップの扱いによって異なります。
そのため、年間の損益を記録し、確定申告の必要性を確認しましょう。税制は変更される可能性があるため、最新情報は国税庁や税理士などの専門家に確認してください。
●まとめ
FXのスワップポイントは、金利差を利用してポジションを保有することで受け取れる可能性のある収益です。
おすすめ通貨ペアは、安定性や情報量を重視するなら米ドル/円、スワップの高さを重視するならメキシコペソ/円や南アフリカランド/円などが候補になります。
ただし、高金利通貨ほど為替下落リスクが大きい場合があるため、スワップポイントの高さだけで選ぶべきではありません。
スワップポイントだけで生活することは理論上可能ですが、数千万円規模の運用資金が必要になるケースもあります。
さらに、為替差損、スワップ減少、ロスカット、税金などを考慮すると、現実的には「生活費の全額を依存する収入」ではなく、「資産運用による補助収入」として考えるほうが安全です。
最初は低レバレッジ・少額から始め、複数の通貨ペアや資産に分散しながら、為替レートが大きく下落しても耐えられる運用を目指しましょう。