個人向け国債は絶対に買ってはいけない?そう言われるその理由とは。どのようなリスクがあるか

「個人向け国債は絶対に買ってはいけない」という言葉を耳にしたことはありませんか?
一見、国が発行する安全な資産に見える個人向け国債ですが、投資の世界では「買うべきではない」と断じる声も根強く存在します。
本記事では、個人向け国債がなぜ「買ってはいけない」と言われるのか、その背景にある理由を深掘りします。
あわせて、個人向け国債の実際のメリット・デメリットや、FX(外国為替証拠金取引)との違いについても解説。
FXが初めての人は、
FXなら無料でお試し!
●個人向け国債とは
個人向け国債とは、日本政府(財務省)が個人投資家向けに発行する債券(国債)のことです。
国が資金を調達する際に「将来、利息をつけて返します」という約束のもと、投資家からお金を借りる仕組みであり、日本国内において最も安全性が高い金融商品の一つとされています。
・個人向け国債の3つのタイプ
個人向け国債には、主に以下の3つのタイプがあります。
//変動10年:金利が半年ごとに見直される10年物の国債。市場金利の上昇に合わせて受け取る利息も増える可能性がある一方、金利低下時には利息も減ります。
//固定5年:購入時に決まった金利が5年間固定されるタイプ。金利上昇局面では不利になりますが、低下局面では有利に働きます。
//固定3年:購入時に決まった金利が3年間固定されるタイプ。比較的短期間で資金を拘束されずに済むため、中期的な資金運用に向いています。
いずれのタイプも、1万円から購入可能で、元本は満期時に全額保証されます。
また、金利がどれだけ低下しても年0.05%の最低金利が保証されているため、預金よりも高い利回りを期待できる点が特徴です。
・個人向け国債の仕組み
個人向け国債は、銀行や証券会社を通じて購入できます。利息は半年ごとに支払われ、満期時には元本が戻ってきます。
途中での換金(解約)も可能ですが、発行から1年以内は原則として換金できず、1年経過後に換金する際にも「直近2回分の利息相当額」が差し引かれるペナルティがあります。
このように、個人向け国債は「安全性重視・中長期運用向け」の商品として設計されています。
●個人向け国債は絶対に買ってはいけないと言う人の理由
「個人向け国債は絶対に買ってはいけない」という意見は、主に投資や資産運用に詳しい層から聞かれます。
なぜ、これほどまでに否定的な見方が存在するのでしょうか。ここでは、その主な理由を5つに整理して解説します。
・(1)利回りが低く、資産を増やす目的には不向き
個人向け国債が「買ってはいけない」と言われる最大の理由は、利回りの低さです。
2026年9月時点では、変動10年で年1.95%、固定5年で年2.24%、固定3年で年1.96%と、過去最高水準の金利となっていますが、それでも株式や投資信託、あるいはFXなどと比較すればリターンは限定的です。
例えば、500万円を個人向け国債(変動10年)で運用した場合、税引後の年間利息は約7万8,000円程度。
一方、同じ500万円を株式や投資信託で運用すれば、年利5%〜7%程度(場合によってはそれ以上)のリターンを期待できることもあり、その差は明白です。
資産を「増やす」ことを目的とする場合、個人向け国債は物足りなさを感じさせる商品なのです。
・(2)インフレに弱く、実質利回りがマイナスになるリスク
個人向け国債は名目上の元本と利息を保証する商品ですが、インフレ(物価上昇)による購買力の目減りには対応していません。
仮に個人向け国債の税引後利回りが年1.5%だったとしても、インフレ率が年2%であれば、実質的なリターンは「1.5% − 2% = マイナス0.5%」となり、資産の購買力は低下します。
2022年以降、日本でも消費者物価指数が2%〜3%台で推移する期間が続き、実質利回りがマイナスになる局面が頻発しました。
「額面は減らないが、実質的な価値は減る」という点が、個人向け国債を批判する理由の一つとなっています。
・(3)流動性が低く、資金拘束期間が長い
個人向け国債は、発行から1年以内の中途換金が原則としてできません。
また、1年経過後に換金する場合でも、直近2回分(約1年分)の利息相当額が差し引かれるため、短期間での解約は実質的な利回りを大きく低下させます。
例えば、「半年後に住宅購入の頭金が必要」という状況で個人向け国債を購入してしまった場合、半年後には換金できず、資金計画が破綻するリスクがあります。
このように、資金の自由度が低い点も、個人向け国債を「買ってはいけない」と言われる理由です。
・(4)NISA対象外で、税制優遇が受けられない
2024年から始まった新NISA(少額投資非課税制度)では、株式や投資信託などが対象となっていますが、個人向け国債はNISAの対象外です。
そのため、個人向け国債で得た利息には、原則として約20.315%の税金(所得税15.315%+住民税5%)がかかります。
一方、NISA口座で株式や投資信託を運用すれば、利益が非課税となるため、長期的な資産形成においては税制面で大きな差がつきます。
「同じ安全性重視の商品でも、NISA対象の債券ファンドや預金型商品を選んだ方が有利」という意見も、個人向け国債を避ける理由の一つです。
・(5)機会損失が大きい
個人向け国債に資金を投じることで、他の投資機会を逃すリスク(機会損失)も無視できません。
例えば、2020年代以降、米国株や日本株、あるいは暗号資産(ビットコインなど)は大幅な上昇局面を迎えました。
個人向け国債に資金を固定していた場合、これらの上昇恩恵を一切受けられず、結果として「安全だが何も増えない資産」を抱え続けることになります。
「安全であること」は確かに重要ですが、長期的な資産形成においては「成長性」も考慮する必要があります。
個人向け国債は、この「成長性の欠如」が批判される要因となっています。
●個人向け国債の実際のメリットデメリット
「個人向け国債は買ってはいけない」という意見がある一方で、個人向け国債には明確なメリットも存在します。
ここでは、個人向け国債の実際のメリット・デメリットを整理し、どのような人に向いている商品なのかを解説します。
・個人向け国債のメリット
(1)元本保証で安全性が極めて高い
個人向け国債は、日本政府が発行する債券であり、元本保証がなされています。
万が一、金融機関が破綻しても、国債そのものの価値は失われません。この点は、預金保険制度の対象外である定期預金などと比較しても、安全性の面で優れています。
「絶対に元本を減らしたくない」「安全性を最優先したい」という人には、個人向け国債は有力な選択肢となります。
(2)最低金利0.05%が保証されている
個人向け国債には、市場金利がどれだけ低下しても年0.05%の最低金利が保証されています。
これは、普通預金(年0.001%〜0.2%程度)や、一部の定期預金(年0.2%〜0.4%程度)と比較しても、有利な条件です。
金利低下局面では、この最低保証が大きな安心材料となります。
(3)金利上昇時には利息が増える(変動10年の場合)
変動10年タイプの個人向け国債は、市場金利の上昇に合わせて利息が増える仕組みです。
2026年現在、長期金利は上昇傾向にあり、変動10年の利率も年1.95%と、数年前のほぼゼロ金利時代と比較すれば大幅に改善しています。
「金利上昇局面で、ある程度のリターンを確保したい」という人には、変動10年が適しています。
(4)1万円から購入可能で、少額から始められる
個人向け国債は、1万円から購入可能です。
株式や投資信託と比べても、少額から始められるため、「まずは安全な商品で資産運用を体験したい」という初心者にも向いています。
・個人向け国債のデメリット
(1)利回りが限定的で、資産増加効果は低い
前述の通り、個人向け国債の利回りは株式や投資信託と比較して低く、資産を「増やす」目的には不向きです。
500万円を運用しても、税引後の年間利息は約8万〜9万円程度。これでは、長期的な資産形成においては物足りなさを感じざるを得ません。
(2)インフレリスクに弱い
個人向け国債は、インフレによる購買力の目減りに対応していません。
物価上昇率が利回りを上回れば、実質的なリターンはマイナスとなり、資産価値は目減りします。
(3)中途換金に制約があり、流動性が低い
発行から1年以内の中途換金は原則としてできず、1年経過後に換金する場合でも、直近2回分の利息相当額が差し引かれます。
このため、短期間で資金が必要になる可能性のある人には不向きです。
(4)NISA対象外で、税制優遇が受けられない
個人向け国債はNISAの対象外であり、利息には約20.315%の税金がかかります。
長期的な資産形成においては、NISA対象の株式や投資信託の方が税制面で有利です。
(5)価格変動の恩恵を受けられない
市場で取引される国債とは異なり、個人向け国債は価格変動の恩恵を受けられません。
金利上昇時に市場国債の価格が下落するリスクはない一方、金利低下時に価格が上昇するメリットも享受できません。
・個人向け国債が向いている人・向いていない人
<<向いている人>>
//元本の安全性を最優先したい人
//1年以上、資金を拘束されても問題ない人
//資産を「守る」ことを目的としている人
//金利上昇局面で、ある程度のリターンを確保したい人(変動10年)
<<向いていない人>>
//資産を積極的に「増やしたい」人
//短期間で資金が必要になる可能性のある人
//インフレリスクを懸念している人
//NISAなどの税制優遇を最大限活用したい人
●FXと個人向け国債の違い
個人向け国債と並んで、資産運用の選択肢としてよく挙がるのがFX(外国為替証拠金取引)です。
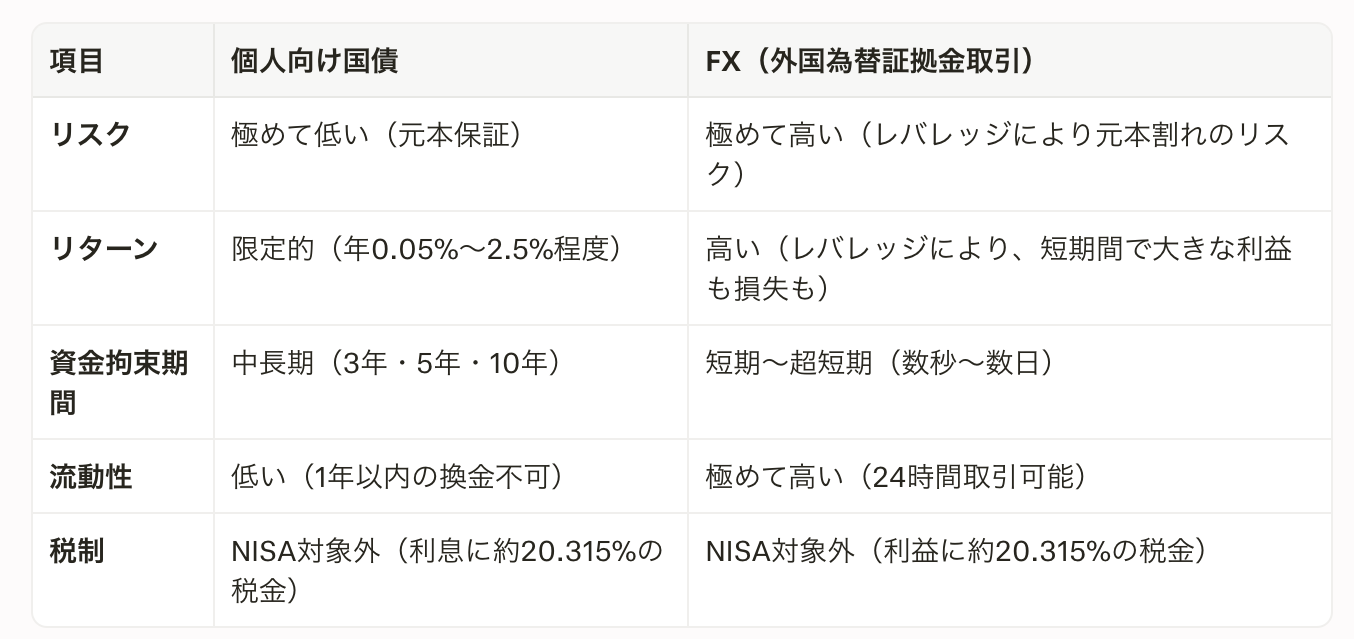
ここでは、FXと個人向け国債の違いを、以下の5つの観点から比較します。
・リスクの違い
個人向け国債は、日本政府が発行する債券であり、元本保証がなされています。
万が一、金融機関が破綻しても、国債そのものの価値は失われません。
一方、FXはレバレッジ(証拠金取引)を利用するため、元本を大きく上回る損失を被る可能性があります。
例えば、10万円の証拠金で100万円の取引を行った場合、為替が1%動けば1万円の損益が発生します。
これは証拠金の10%に相当し、短期的な変動で元本を大きく減らすリスクがあります。
・リターンの違い
個人向け国債の利回りは、2026年9月時点で年1.95%〜2.24%程度です。
一方、FXはレバレッジを利用することで、短期間で大きな利益を期待できます。
ただし、その分、損失も大きくなるため、ハイリスク・ハイリターンの商品です。
・資金拘束期間の違い
個人向け国債は、3年・5年・10年という中長期の資金拘束を前提としています。
一方、FXは数秒〜数日という短期間で取引を完結させることも可能であり、資金の自由度が極めて高いのが特徴です。
・流動性の違い
個人向け国債は、発行から1年以内の中途換金が原則としてできません。
一方、FXは24時間取引が可能であり、いつでも好きな時に取引を開始・終了できます。
・税制の違い
個人向け国債もFXも、NISAの対象外です。個人向け国債の利息には約20.315%の税金がかかり、FXの利益にも同様の税率が適用されます。
ただし、FXは「申告分離課税」の対象となるため、他の所得と分離して申告できる点が異なります。
・FXと個人向け国債、どちらを選ぶべきか?
「安全性を最優先したい」「資産を守りたい」という人には、個人向け国債が適しています。
一方、「短期的な利益を追求したい」「リスクを取ってでも大きなリターンを得たい」という人には、FXが向いています。
ただし、FXは極めてリスクが高く、初心者には不向きな商品です。FXに挑戦する場合は、少額から始め、リスク管理を徹底することが重要です。
●まとめ
「個人向け国債は絶対に買ってはいけない」という意見は、資産を「増やす」ことを目的とする人には一理あります。
利回りの低さ、インフレリスク、流動性の低さなど、個人向け国債には明確なデメリットが存在します。
しかし、個人向け国債は「安全性を最優先したい」「資産を守りたい」という人には、有力な選択肢となります。
元本保証、最低金利の保証、1万円からの少額購入など、個人向け国債には明確なメリットも存在します。
重要なのは、自分の投資目的や資金計画に合った商品を選ぶことです。
個人向け国債が「絶対に買ってはいけない」商品なのか、それとも「自分に向いている」商品なのか。本記事を参考に、冷静に判断してみてください。